
Ley 21.719 de protección de datos en Chile: 9 preguntas clave para una fintech


Ley 21.719 de protección de datos en Chile: 9 preguntas clave para una fintech
El 1 de diciembre de 2026 entra en vigencia plena la nueva ley de datos personales. Isberth Ruiz, Head of Finance, Administration & Compliance de Cleo, responde qué cambia y cómo prepararse.
Para una fintech, que trabaja todos los días con identidad, ingresos y pagos, la Ley 21.719 no es un tema menor. Estas son las nueve preguntas que más se repiten, con la mirada de Isberth Ruiz.
Qué cambia con la nueva ley
1. ¿Qué es la Ley 21.719 y qué cambia?
Es una reforma completa de la antigua Ley 19.628 que la pone al nivel de estándares internacionales. Rige plenamente desde el 1 de diciembre de 2026 y crea la Agencia de Protección de Datos Personales, con facultades para fiscalizar y sancionar. El cambio de fondo es pasar de declarar a demostrar: las empresas deberán acreditar su cumplimiento con registros, contratos y evidencia, lo que se conoce como responsabilidad proactiva.
2. ¿Por qué le importa especialmente a una fintech?
Porque los datos son parte central del negocio: identidad, datos bancarios, ingresos, historial de pagos y, muchas veces, scoring de riesgo. Es una de las industrias que más información sensible y financiera maneja, y cada dato que trata debe tener un porqué documentado.
Consentimiento, scoring y derechos
3. ¿El consentimiento lo resuelve todo?
No, y según Isberth Ruiz, Head of Finance, Administration & Compliance de Cleo, es uno de los mitos más comunes. El consentimiento es una base de licitud, pero no la única ni la primera: según el caso, corresponde apoyarse en la ejecución de un contrato, en una obligación legal o en el interés legítimo. Pedirlo para algo que igual se necesita para entregar el servicio puede incluso jugar en contra, porque la ley presume que ese consentimiento no fue libre.
4. ¿Qué pasa con el scoring y las decisiones automáticas?
Si una decisión que afecta a una persona, como aprobar o rechazar un crédito, la toma solo un algoritmo, el titular puede pedir una explicación de la lógica, una revisión humana y oponerse. Está en el artículo 8 bis de la ley.
5. ¿Qué derechos ganan las personas?
Acceso, rectificación, supresión, oposición, portabilidad y los derechos sobre decisiones automatizadas. La empresa tiene 30 días corridos para responder cada solicitud. Según Isberth, hacerlo de forma clara y rápida convierte un requisito legal en confianza.
Riesgos y cómo prepararse
6. ¿Qué pasa con los proveedores y con los datos fuera de Chile?
Si un proveedor trata datos por la fintech (la nube, un verificador de identidad, un buró o una pasarela de pago), es un encargado y se necesita un contrato de encargo por escrito; además, no puede subcontratar sin autorización escrita. Si los datos se alojan fuera del país, aunque sea en la nube, hay una transferencia internacional que exige garantías adecuadas.
7. ¿Qué hay que hacer ante una filtración de datos?
Notificar a la Agencia sin dilaciones indebidas y llevar un registro de cada incidente. Si la brecha afecta datos económicos, financieros o bancarios, avisar a los propios clientes es prácticamente obligatorio, porque tienen protección reforzada.
8. ¿Cuánto arriesga quien no cumple?
Las multas van hasta 5.000 UTM las leves, 10.000 UTM las graves y 20.000 UTM las gravísimas, y para empresas grandes y reincidentes pueden calcularse como porcentaje de sus ingresos anuales. Para Isberth, el mayor costo es el reputacional: las sanciones quedan en un registro público y, en fintech, la confianza es el activo más importante.
9. ¿Qué puede hacer una fintech para llegar preparada?
Levantar qué datos trata y para qué, definir la base de licitud de cada uno, ordenar los contratos con proveedores, publicar una política de privacidad clara, habilitar un canal simple para ejercer derechos y tener un procedimiento de incidentes. Isberth lo resume así: “cumplir no es solo evitar la multa, es competir con la confianza como diferencial”.
Cleo y la confianza en los pagos digitales
Cuando se trata de pagos digitales, la confianza es fundamental, y se construye con claridad y seguridad en cada paso. Esa es la idea detrás de Cleo.
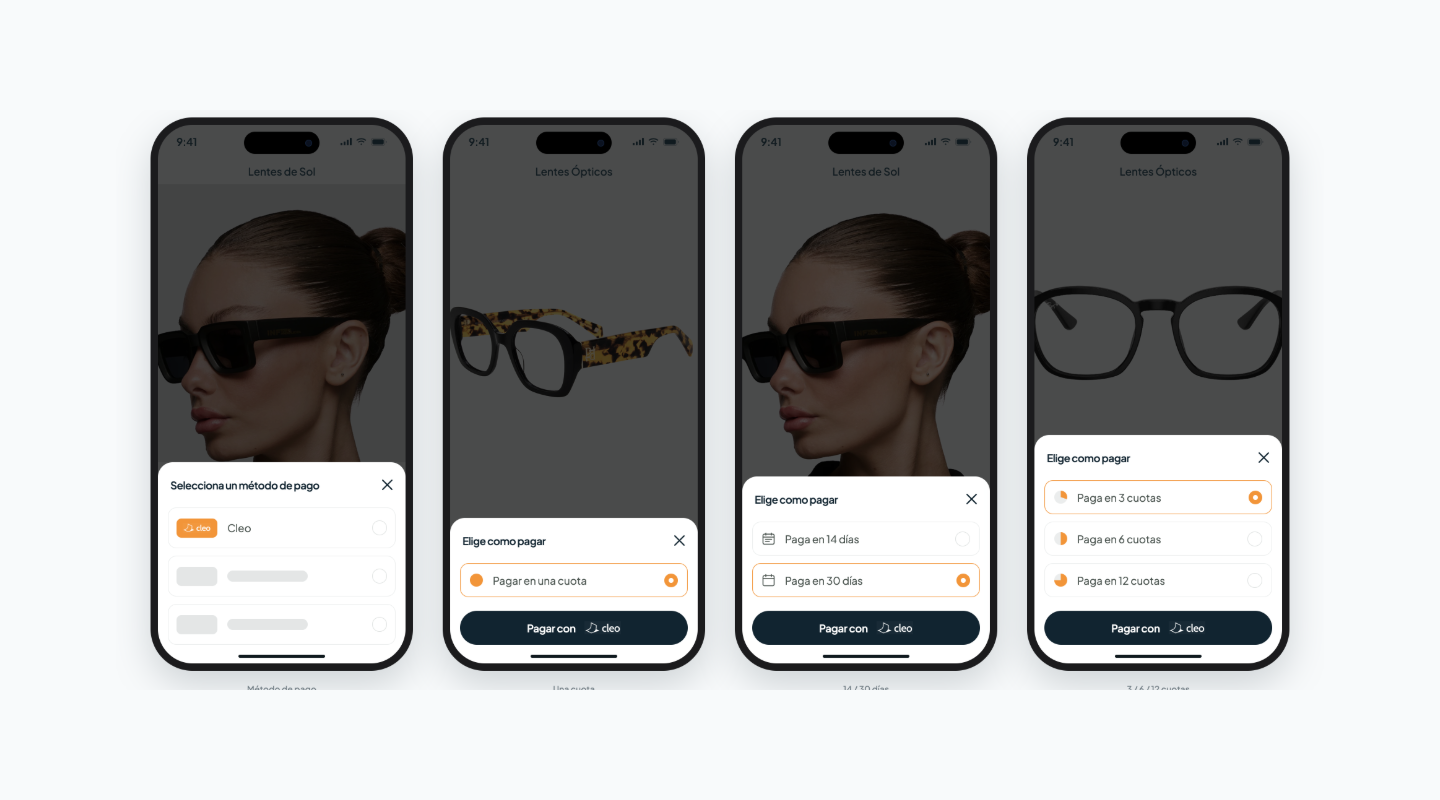
Somos una fintech chilena enfocada en soluciones de pago, y trabajamos para simplificar los pagos digitales de personas y comercios. Para las personas, con BNPL: compra ahora y paga después, sin tarjetas y sin complicaciones. Para las empresas, con BNPL, Transfer In y Transfer Out, que ayudan a mejorar la experiencia de pago, capturar pagos y gestionar retiros. Conoce más en cleo.cl.
More from our blog
Cleo: the flexible way to accept payments